新公益法人会計基準で何が変わる?2028年の本格適用までに知っておきたい変更点と実務対応
掲載:2026/09/11
はじめに
公益法人の会計基準が大きく変わります。 「新しい公益法人会計基準になるらしいけれど、具体的に何が変わるのか分からない」、 「正味財産増減計算書が活動計算書になる、という話は聞いた」、 「2028年までに対応が必要らしいが、今から何を準備すればよいのだろう」、 このように感じている公益法人の経理担当者や管理部門の方も多いのではないでしょうか。
今回の新しい公益法人会計基準、正式には「令和6年公益法人会計基準」は、単に決算書の名称やレイアウトを変更するだけのものではありません。 大きな方向性としては、公益法人が「どのような活動を行い、その活動にどれだけの資源を使い、どのような財源によって支えられているのか」を、社会に対してこれまで以上に分かりやすく説明できるようにするための見直しです。 内閣府も、新しい会計基準について、公益法人制度改革を踏まえた見直しとともに、分かりやすい財務情報の開示を実現するためのものとして位置付けています。 そのため、法人によっては、決算書の変更だけでなく、日常の経理処理、事業別管理、寄付金管理、固定資産管理、共通経費の配賦、さらには会計システムのデータ構造まで確認する必要があります。 ただし、すべての公益法人に同じ規模の対応が必要になるわけではありません。 現在の会計処理や保有資産、事業構成、寄付金の状況、会計監査人の設置状況などによって影響の大きさは異なります。 この記事では、新公益法人会計基準によって何が変わるのか、そして実務担当者は何を準備すればよいのかを、できるだけ専門用語をかみ砕いて説明します。
もくじ
- はじめに
- 新公益法人会計基準はいつから適用される?
- なぜ新しい会計基準が必要になったのか
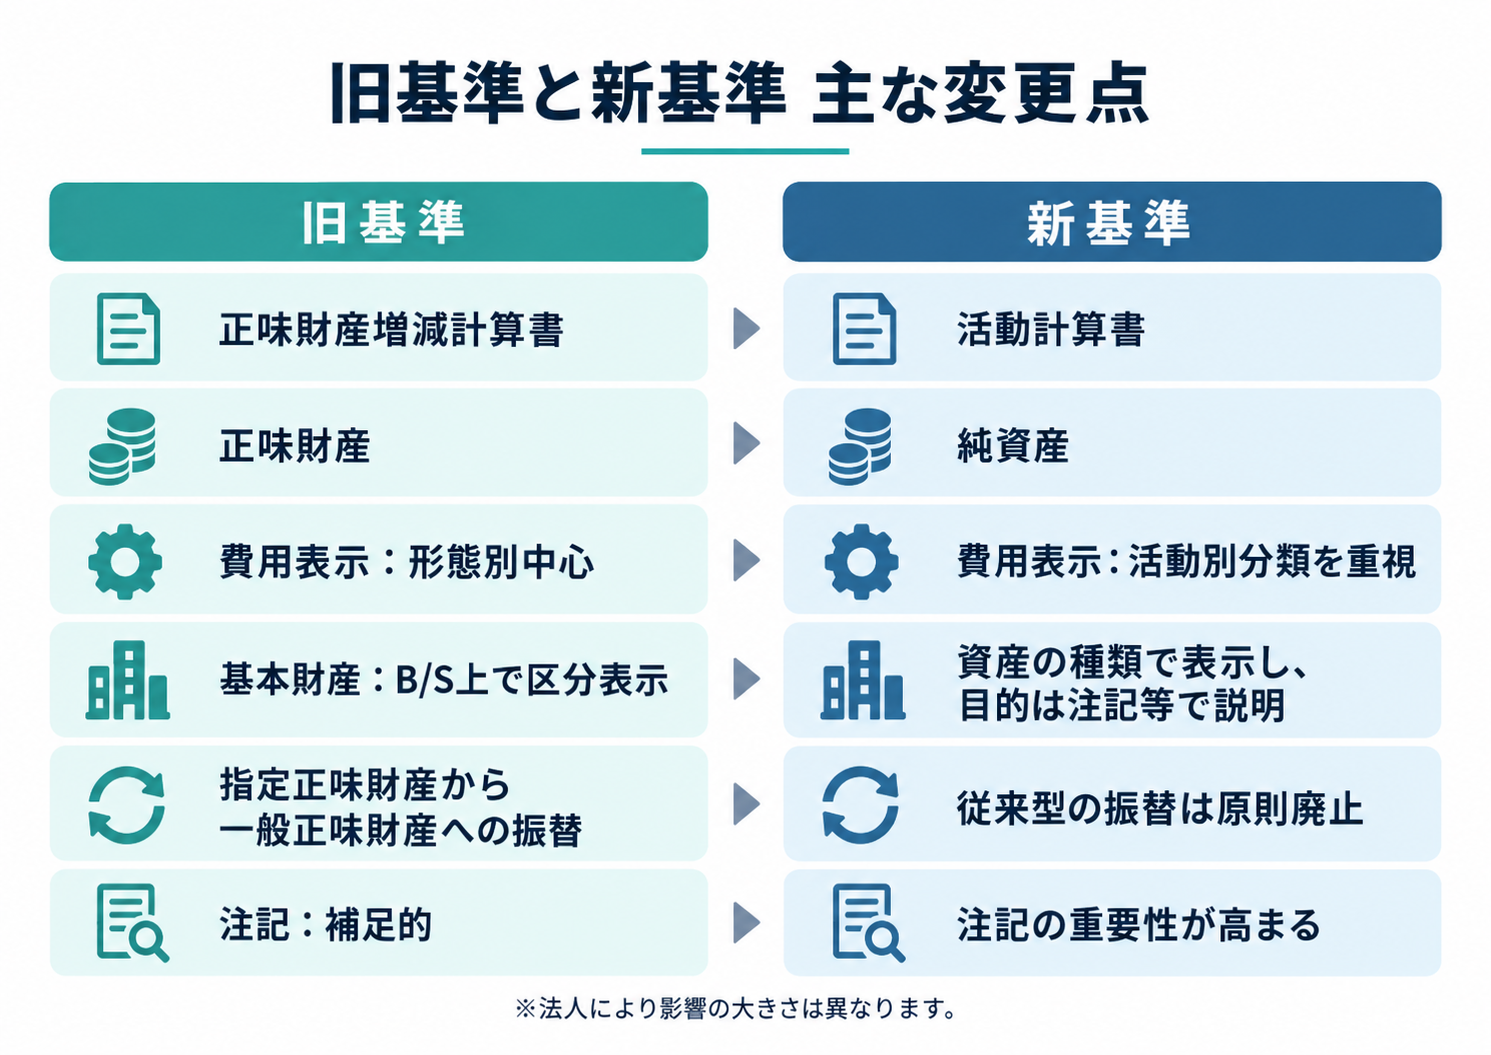
- 「正味財産増減計算書」は「活動計算書」へ
- 「何に使ったか」だけでなく「どの活動に使ったか」
- 会計システムでは「事業」の情報が重要になる
- 共通経費をどう分けるか
- 「正味財産」は「純資産」へ
- 従来の「振替処理」は廃止される
- 「基本財産」はなくなるわけではない
- 「使途拘束資産」は単なる「使い道が決まった資産」ではない
- 注記の重要性がこれまで以上に高まる
- そのほかにも確認しておきたい変更がある
- 初年度は「期首残高」にも注意
- 会計システムは「帳票」より先に「データ」を考える
- 会計ソフトが「新基準対応済み」でも確認したいこと
- 何から準備すればよいのか
- 新基準対応を経営管理の改善につなげる
- 今回の経過措置変更に関するよくあるご質問(FAQ)
- おわりに
新公益法人会計基準はいつから適用される?
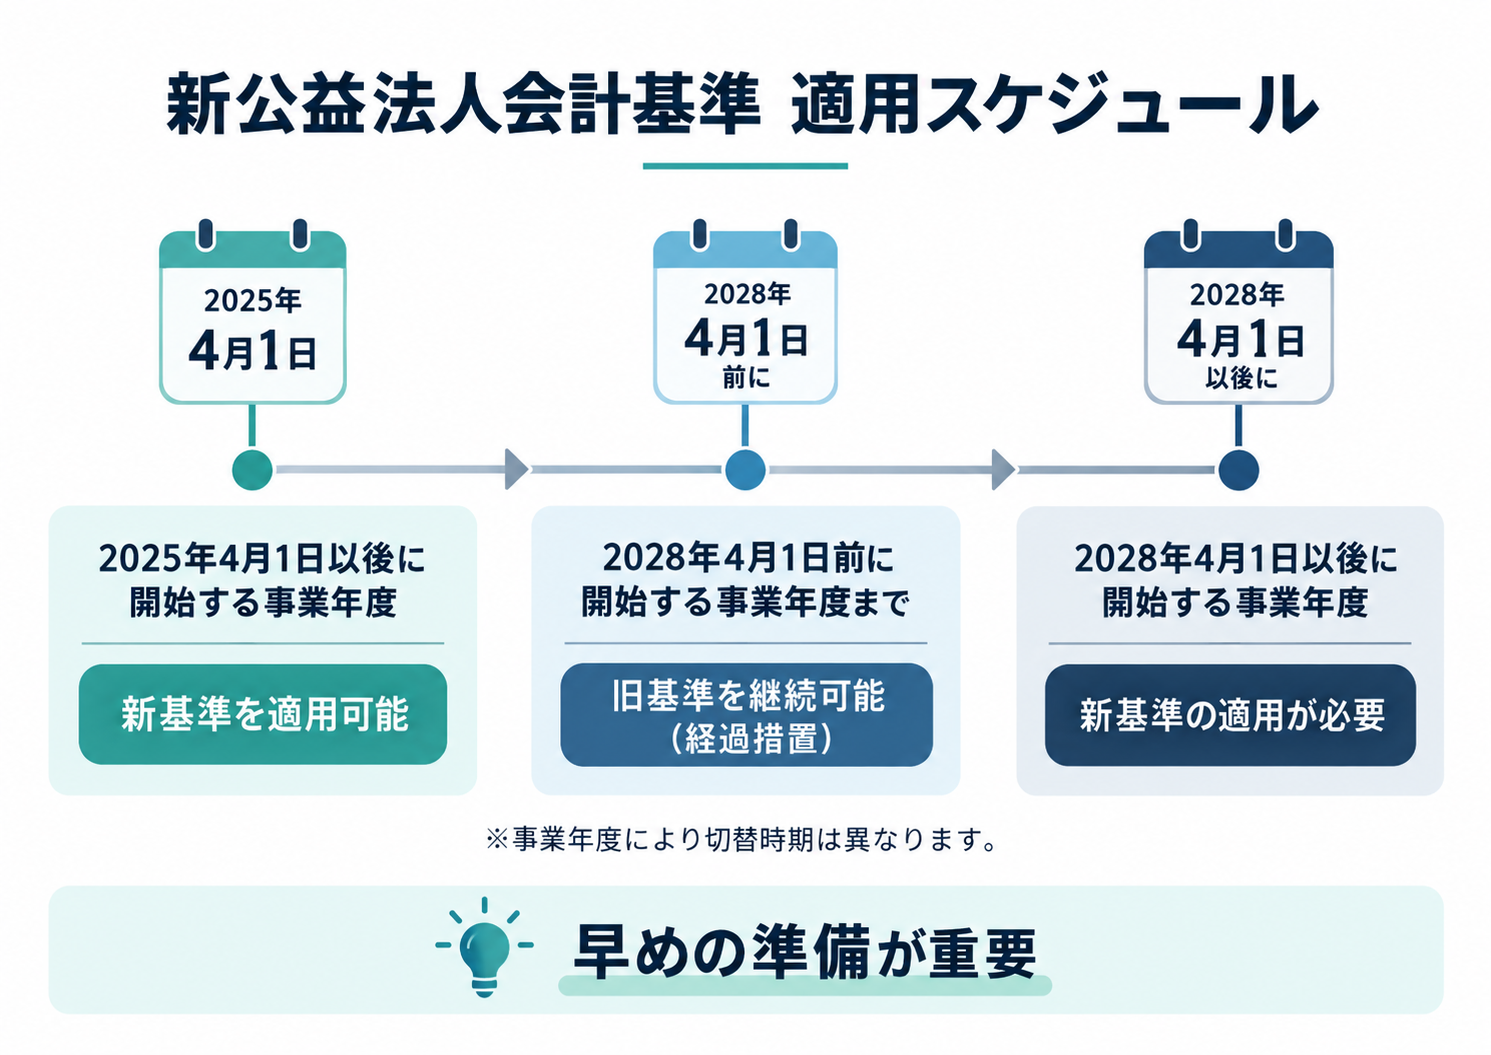
最初に、適用時期を確認しておきましょう。 令和6年公益法人会計基準は、2025年4月1日以後に開始する事業年度から適用することができます。 一方で経過措置があり、2028年4月1日前に開始する事業年度までは、従来の会計基準を継続して使用することができます。 そして、2028年4月1日以後に開始する事業年度からは、新基準への移行が必要になります。 たとえば3月31日決算の法人であれば、2028年4月1日から始まる事業年度から新基準を適用することになります。 ここで重要なのは、「2028年になってから準備すればよい」ということではありません。 日常の伝票入力方法や事業別管理、固定資産管理などを変更する場合には、新基準を適用する事業年度の初日から必要な情報を記録できる状態にしておく必要があります。 そのため経過措置の期間は、「まだ何もしなくてよい期間」ではなく、新基準へ移行するための準備期間と考えた方がよいでしょう。
なぜ新しい会計基準が必要になったのか
これまで多くの公益社団法人や公益財団法人では、平成20年公益法人会計基準に基づいて会計処理を行ってきました。 この基準は長年、公益法人の財務報告を支えてきましたが、公益法人会計に慣れていない人から見ると、分かりにくい言葉や仕組みもありました。 たとえば、 「一般正味財産」 「指定正味財産」 「正味財産増減計算書」 といった言葉です。 長年経理を担当している人にはなじみのある言葉でも、新任の理事や職員、寄付者、一般の方が財務諸表を見たときには、意味をすぐには理解できないことがあります。 また、指定正味財産から一般正味財産への振替など、公益法人特有の会計処理もありました。 新基準ではこうした仕組みを整理し、公益法人が行っている活動と、そのために使っている財源や資産との関係を、より分かりやすく伝えることが重視されています。 簡単にいえば、 「公益法人が、社会から託された資源をどのような活動に使っているのかを説明しやすくする」 ための会計基準だと考えると分かりやすいでしょう。
「正味財産増減計算書」は「活動計算書」へ
新基準でもっとも分かりやすい変更の一つが、財務諸表の名称です。 これまでの「正味財産増減計算書」は、新基準では「活動計算書」になります。 これは単なる名前の変更ではありません。 従来の正味財産増減計算書は、その名のとおり、法人の正味財産が一年間でどのように増減したのかを見ることが中心でした。 新しい活動計算書では、それに加えて、 「どのような活動を行ったのか」 「その活動にどれだけの費用がかかったのか」 ということが、より分かりやすくなるように整理されています。 公益法人は、株式会社のように利益を最大化して株主へ配当することを目的とした組織ではありません。 そのため、単に「黒字だったか、赤字だったか」だけでは、その法人がどのような公益活動を行ったのかは分かりません。 研究助成、奨学金、文化振興、福祉、環境保全など、どのような活動を行い、そのためにどれだけの資源を投入したのか。 こうした情報を財務面から説明することが重要になります。
「何に使ったか」だけでなく「どの活動に使ったか」
この変更は、日常の経理実務にも関係します。 従来の経理では、 「給与手当」 「旅費交通費」 「委託費」 「賃借料」 など、費用の種類によって集計することが中心だった法人も多いでしょう。 もちろん、新基準になってもこうした情報は必要です。 しかし、年間の給与手当が3,000万円だったという情報だけでは、 「研究助成事業にいくら使ったのか」 「奨学金事業にいくら使ったのか」 「法人の管理業務にいくら使ったのか」 ということは分かりません。 新基準の活動計算書では、費用について活動別分類が重視されます。一方で、給与手当や旅費交通費などの形態別分類に関する情報も注記で必要になるため、従来の形態別勘定科目による仕訳入力を続けることが想定されています。 「何に使ったか」と「どの活動に使ったか」の両方を把握できることが重要になるということです。
会計システムでは「事業」の情報が重要になる
この考え方を会計システムに置き換えてみましょう。 たとえば支払伝票に、「旅費交通費50,000円」とだけ入力していたとします。 決算時に事業別費用を集計しようとすると、その50,000円がどの事業のための費用だったのかを後から調べなければなりません。 年間数件なら対応できますが、数千件、数万件の取引がある法人では大きな作業になります。 そこで、日常の伝票入力の段階から、 「どの事業か」 「どの会計区分か」 「どの財源か」 といった情報を必要に応じて持たせておくことが重要になります。 ただし、新会計基準が「事業コードを必ず入力しなければならない」と定めているわけではありません。 重要なのはコードの名称ではなく、 「新しい財務諸表や注記で必要な情報を、現在の会計データから作れるか」 ということです。 すでに部門コードやプロジェクトコードなどで必要な情報を管理できていれば、それを利用できる可能性があります。 逆に必要な情報をまったく持っていない場合には、適用年度が始まる前に入力方法を見直す必要があります。
共通経費をどう分けるか
事業ごとに費用を把握するとき、避けて通れないのが「共通経費」です。 たとえば、一つの事務所で複数の公益目的事業と法人管理業務を行っているとします。 この場合、家賃のすべてを一つの事業の費用にすることは適切ではありません。 そこで必要になるのが「配賦」です。 配賦とは、複数の活動に共通して発生した費用を、合理的な基準によって各活動へ分けることです。 家賃であれば使用面積、人件費であれば従事割合など、費用の性質に応じた方法が考えられます。 特に検討が必要になりやすいのが人件費です。 一人の職員が、研究助成事業50%、奨学金事業30%、法人管理20%というように複数の業務を担当している場合、給与や法定福利費をどのような基準で各活動へ配賦するかを考える必要があります。 重要なのは、その割合を第三者にも説明できることです。 なお、共通経費の配賦自体は、新基準で初めて必要になったものではありません。 従来から公益法人では必要な考え方でしたが、活動別の情報が重視されることで、配賦ルールをあらためて整理しておく重要性が高まると考えるとよいでしょう。
「正味財産」は「純資産」へ
<> 用語も変わります。 これまでの「正味財産」は、新基準では「純資産」になります。 それに伴い、 「一般正味財産」は「一般純資産」、 「指定正味財産」は「指定純資産」 という表現になります。 企業会計でも使われる「純資産」という言葉になるため、外部の人にも比較的理解しやすくなります。 ただし、単に用語を置き換えれば終わりというわけではありません。 特に重要なのが、「指定純資産」の考え方です。 たとえば寄付者から、 「この1,000万円は奨学金事業に使ってください」 という条件で寄付を受けたとします。 法人は、その資金を自由に別の用途へ使うことはできません。 このように、資源提供者との合意によって使途などに制約を受けている資源が指定純資産となります。 ここで重要なのは、法人自身が使い道を決めた場合と、寄付者など資源提供者との合意によって使い道が制約されている場合を区別することです。 したがって寄付金については、「いくら受け取ったか」だけではなく、寄付申込書や契約などから、どのような条件が付いているのかを確認する必要があります。従来の「振替処理」は廃止される
平成20年会計基準に慣れている担当者にとって、大きな変更となるのが指定正味財産に関する振替処理です。 旧基準では、指定正味財産として受け入れた寄付金などについて、その目的に従って使用した部分を一般正味財産へ振り替える処理が行われていました。 新基準では、この従来型の振替処理は原則として廃止されます。 ただし、「指定純資産と一般純資産を区別する必要がなくなる」という意味ではありません。 活動計算書の注記では、指定純資産と一般純資産に分けた収益・費用の開示が必要です。 そのため、現在指定正味財産と一般正味財産を分けて仕訳入力している法人では、新基準でも財源区分を把握できるようにしておくことが考えられます。 また、やむを得ない事情により資源提供者との合意による制約を満たせなくなった場合などには、指定純資産から一般純資産への振替が生じることがあります。 つまり、「従来の振替処理が廃止される」ことと、「財源の管理が不要になる」ことは同じではないという点に注意が必要です。
「基本財産」はなくなるわけではない
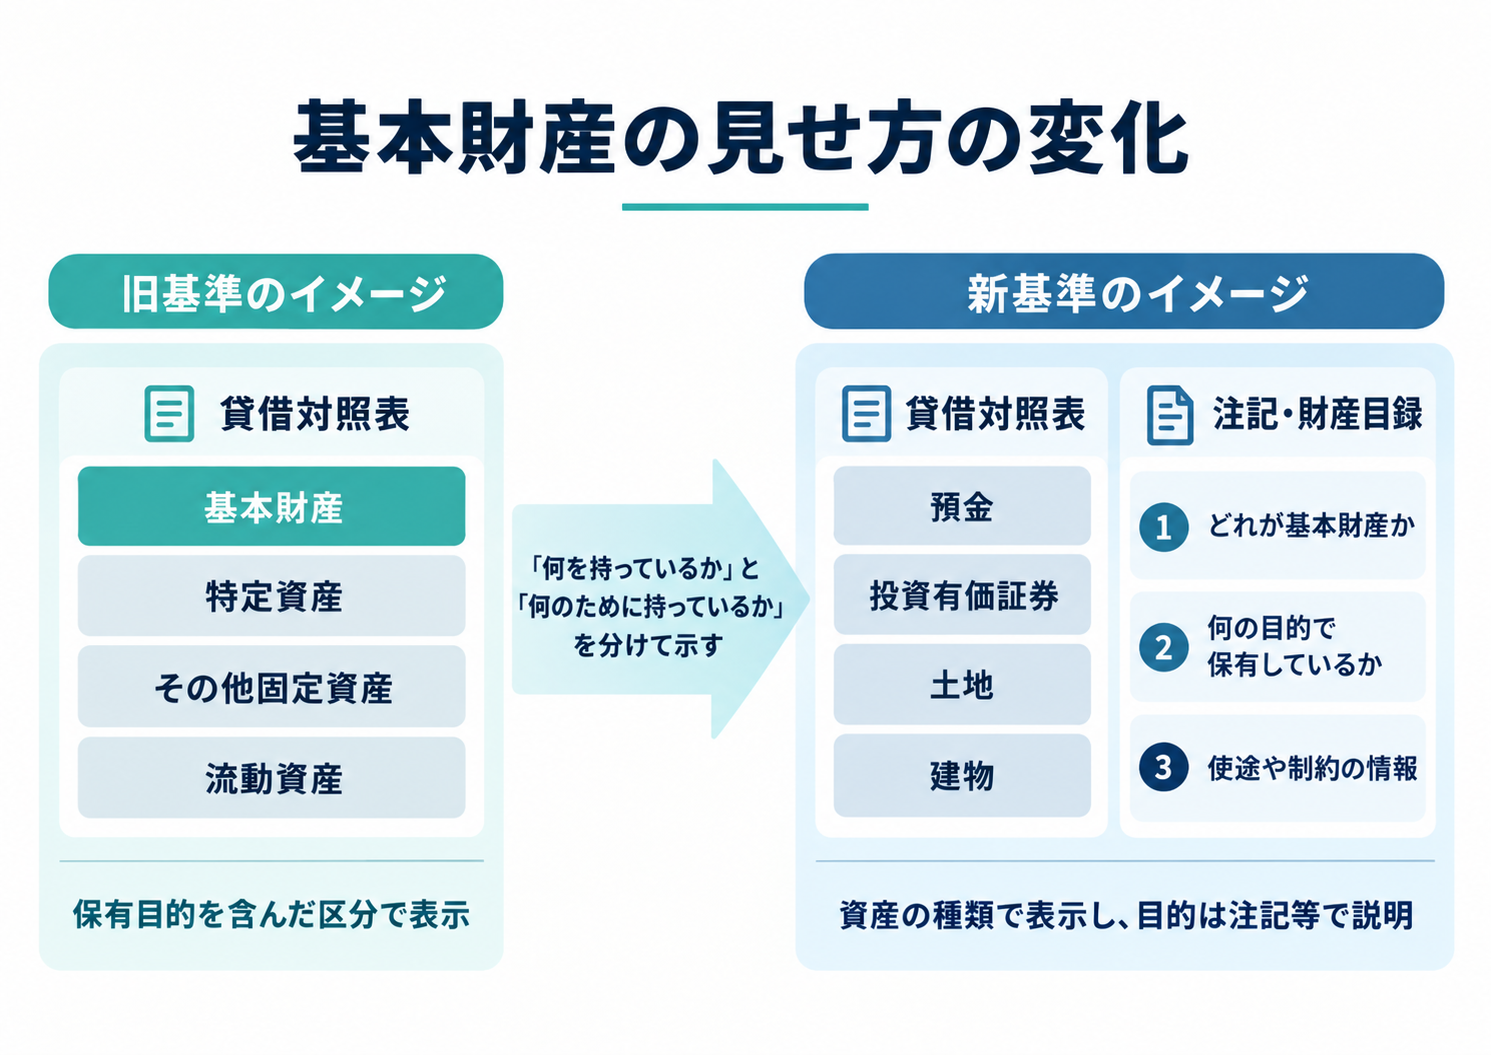
新基準について調べていると、 「基本財産が貸借対照表からなくなる」 という説明を目にすることがあります。 これだけを聞くと、基本財産という考え方そのものが廃止されるように感じるかもしれません。 そうではありません。 変わるのは、主に貸借対照表での表示方法です。 新基準では、 預金、 投資有価証券、 土地、 建物など、資産をその種類・性質に応じて表示します。 そして、そのうちどれが基本財産なのか、何の目的で保有しているのかといった情報は、注記や財産目録などで明らかにします。 たとえば1億円の預金を基本財産として保有していたとしても、貸借対照表では資産の種類に応じて預金として表示し、そのうち基本財産に該当する部分を注記等で説明することになります。 つまり新基準では、「何を持っているか」と「何のために持っているか」を分けて示すという考え方になります。
 「使途拘束資産」は単なる「使い道が決まった資産」ではない
新基準を理解するときに、特に注意したい言葉が「使途拘束資産」です。 言葉だけを見ると、「使い道が決まっている資産」すべてを意味するように思えます。 しかし、新会計基準上、使途拘束資産は法人の機関決定等によって使途の制約が課された資産であり、公益法人制度上の控除対象財産がこれに該当します。 公益目的保有財産、法人活動保有財産、公益充実資金、資産取得資金、特定費用準備資金、指定寄附資金などが制度上整理されています。 したがって、「将来の修繕に使うため、法人内部で5,000万円を確保した」というだけで、その5,000万円が自動的に新基準上の使途拘束資産になるわけではありません。 制度上どの区分に該当するのか、その要件を満たしているのかを確認する必要があります。 「自由に使わないことにしている資金」という日常的な意味と、会計基準上の「使途拘束資産」を混同しないことが重要です。
注記の重要性がこれまで以上に高まる
新基準では、貸借対照表や活動計算書の本表を分かりやすくする一方で、詳細な情報を注記によって示す構造が重視されています。 基本財産、使途拘束資産、財源区分、会計区分・事業区分、事業費・管理費の形態別区分、こうした情報を、本表だけでなく注記も含めて説明します。 そのため、「貸借対照表と活動計算書を作り終えてから、最後に注記を考える」という進め方では、必要な情報が不足する可能性があります。 むしろ、「決算時にどのような注記が必要になるかを先に確認し、その情報を日常業務のどこで管理するかを決める」という発想が重要です。 内閣府ホームページの公益法人Informationでは、令和6年公益法人会計基準の本表・注記に関する様式集も公開されています。 実際の様式を確認しながら、「現在の会計システムだけで必要な情報を作れるか」を確認しておくとよいでしょう。
そのほかにも確認しておきたい変更がある
ここまで説明した変更以外にも、新基準では会計処理や開示に関する見直しがあります。 たとえば、投資有価証券などの金融商品に関する会計処理、収益認識、固定資産の減損、関連当事者に関する情報などです。 投資有価証券を多く保有している財団法人などでは、特に金融商品の処理を確認しておいた方がよいでしょう。 一方で、すべての公益法人に同じ複雑な会計処理が求められるわけではありません。 会計監査人を設置していない法人については、一部の会計処理について負担を軽減する取り扱いも設けられています。 したがって、新基準の内容をすべて一律にシステムへ実装するのではなく、まず自法人にどの項目が関係するのかを整理することが重要です。
初年度は「期首残高」にも注意
新基準を初めて適用する年度では、前年との比較にも注意する必要があります。 旧基準と新基準では財務諸表の表示方法や一部の会計処理が異なるため、前年の数字をそのまま横に並べても適切に比較できない場合があります。 適用初年度については、一定の前年度数値を記載しないことが認められていますが、貸借対照表上の残高など、新基準への組替えが必要になる項目はあります。 そのため、移行時には、「旧基準での期末残高」「どのような組替えを行ったか」「新基準での期首残高」の関係を確認できる資料を残しておくことをおすすめします。 これは移行年度だけのためではありません。 数年後に経理担当者や監査担当者が変わったときに、「なぜこの残高になっているのか」を説明する重要な資料になります。
会計システムは「帳票」より先に「データ」を考える
新基準へのシステム対応で、最も注意したいポイントがここです。 「新公益法人会計基準へ対応してください」と言われると、最初に新しい活動計算書や貸借対照表のレイアウトを作りたくなります。 しかし、本当に先に確認すべきなのは、「その帳票を作るために必要な元データが、現在のシステムに存在しているか」ということです。 たとえば、事業の情報、会計区分、財源、固定資産の使用目的、寄付に付された条件、指定純資産に関する情報、使途拘束資産に関する情報、こうしたデータが存在しなければ、帳票プログラムだけを変更しても正しい財務諸表や注記を作ることはできません。 既存システムでは、「マスタはあるが伝票と結び付いていない」「Excelでは管理しているが会計システムには登録されていない」「決算時に担当者が手作業で集計している」といったケースもあります。 新基準へのシステム対応では、新しい帳票から逆算して、「何のデータが必要か」「どこで入力するか」「どのマスタと結び付けるか」「どのように集計するか」を確認する方法が有効です。
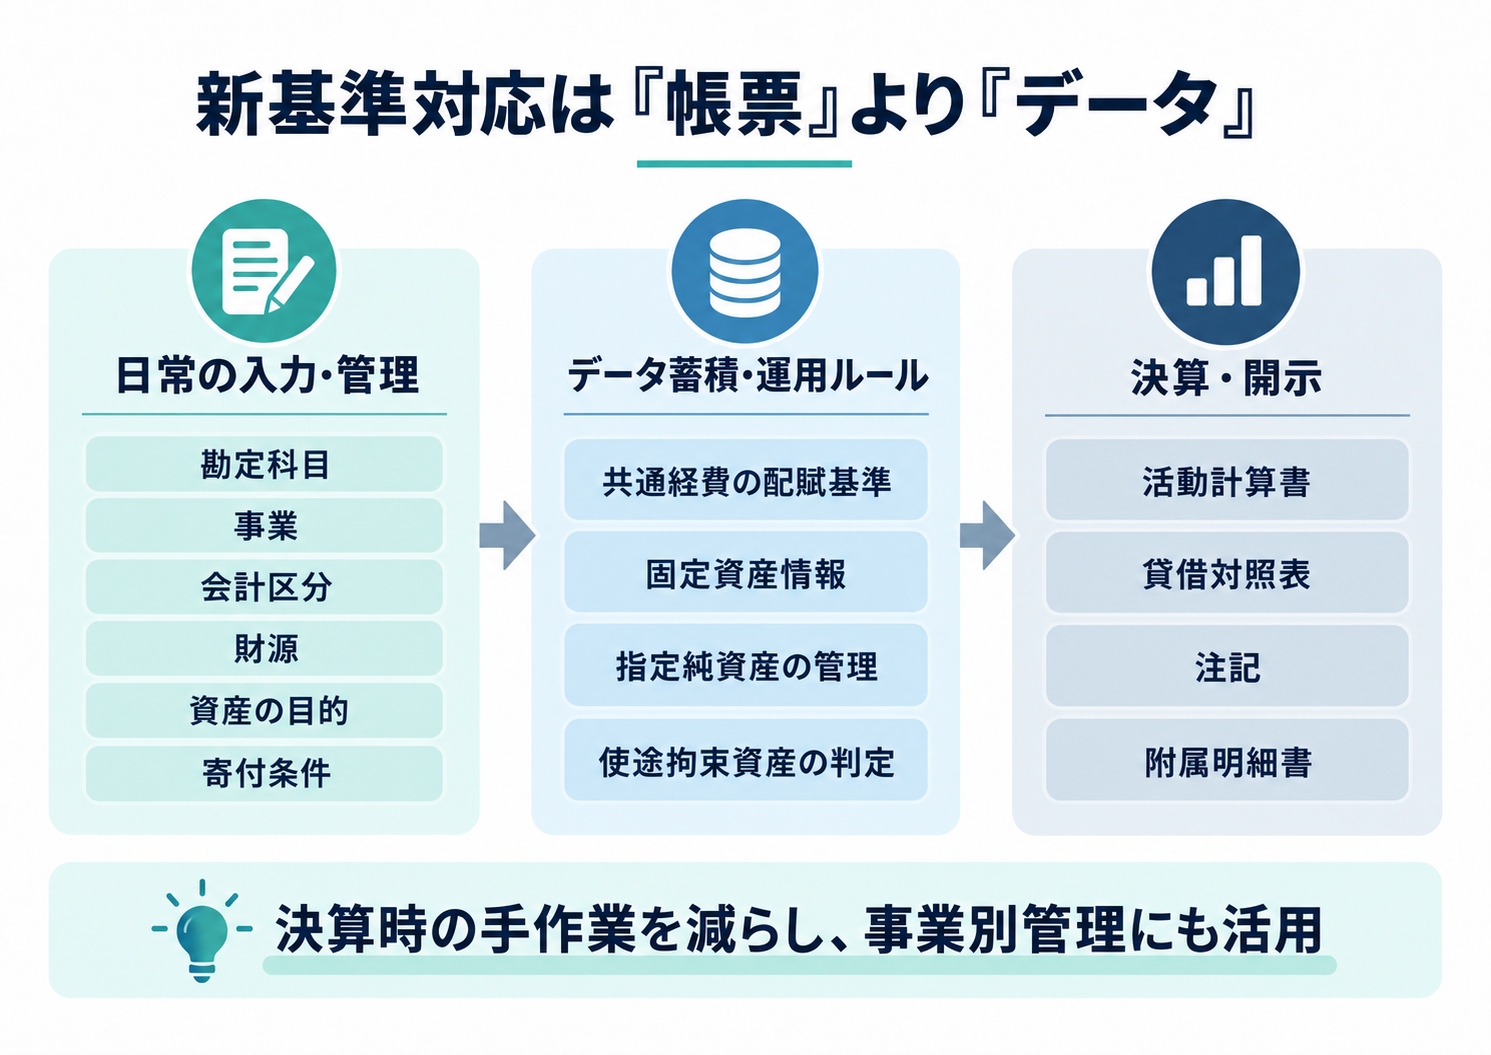
会計ソフトが「新基準対応済み」でも確認したいこと
利用している会計ソフトのベンダーから、「令和6年公益法人会計基準に対応済みです」と案内されることもあるでしょう。 もちろん、新しい活動計算書を出力できることは重要です。 しかし、それだけで新基準対応が完了するとは限りません。 活動計算書を作るために必要な事業別データを持てるのか、 財源別の情報を管理できるのか、 基本財産や使途拘束資産に必要な情報を出せるのか、 注記を作るためのデータを保持できるのか、 旧基準から新基準への残高移行をどのように行うのか、 こうしたところまで確認する必要があります。 帳票だけが新しくなっても、その元になるデータがなければ、決算時にExcelで大量の集計や組替えを行うことになりかねません。
何から準備すればよいのか
これから対応を始める法人が、いきなり会計ソフトを入れ替える必要はありません。 最初に行いたいのは、現在の会計データと、新基準で必要となる情報とのギャップを確認すること、です。 現在のシステムで事業別の費用を集計できるか、 寄付金にどのような条件が付いていたか確認できるか、 基本財産について、資産の種類と保有目的を把握できるか、 使途拘束資産に必要な情報を整理できるか、 固定資産がどの事業で使用されているか分かるか、 新しい注記を作るための情報がそろっているか、 こうした観点から、現在の業務とシステムを確認します。 すでに必要な情報を持っているのであれば、帳票や集計方法の変更だけで対応できるかもしれません。 一方、必要な情報が存在しないのであれば、新基準適用年度が始まる前に入力方法や管理方法を変更する必要があります。 新基準対応の最初の質問は、「どの会計ソフトを導入するか」ではありません。 「現在、自分たちは何を管理できていて、何が管理できていないのか」です。
新基準対応を経営管理の改善につなげる
制度変更への対応は、どうしても「やらなければならない作業」と考えがちです。 しかし、新基準への対応によって事業別の費用や財源を整理できれば、その情報は法人内部の経営管理にも活用できます。 たとえば、研究助成事業の予算5,000万円に対して実績5,300万円、奨学金事業の予算3,000万円に対して実績2,800万円、 といった形で事業ごとの予算と実績を比較できれば、理事会での意思決定や翌年度の事業計画にも利用できます。 つまり、新基準への対応を単なる「行政提出用の帳票変更」で終わらせるのではなく、「法人の財務情報を、経営にも利用できる形へ整理する機会」として考えることもできます。
新公益法人会計基準のよくあるご質問(FAQ)
Q. 新公益法人会計基準は、いつから対応が必要ですか?
A. 令和6年公益法人会計基準は、2025年4月1日以後に開始する事業年度から適用できます。一方、経過措置が設けられており、2028年4月1日前に開始する事業年度までは従来の会計基準を継続して使用できます。そのため、2028年4月1日以後に開始する事業年度からは、新基準への移行が必要になります。
Q. 「正味財産増減計算書」が「活動計算書」に変わるだけですか?
A. いいえ。単なる名称変更ではありません。活動計算書では、法人が「どのような活動を行い、その活動にどれだけの費用を使ったのか」を、従来より分かりやすく示すことが重視されています。また、「正味財産」は「純資産」という表現になり、基本財産の表示方法や指定純資産、注記、使途拘束資産などについても見直しがあります。
Q. 新基準では、事業コードを必ず入力しなければならないのでしょうか?
A. 必ず「事業コード」という項目を設けなければならないわけではありません。重要なのは、どの活動・事業に関する費用なのかを把握できることです。現在のシステムで部門コードやプロジェクトコードなどを使い、必要な事業別情報を集計できているのであれば、それを活用できる可能性があります。一方、現在は勘定科目だけで管理しており、決算時にならないと事業別の費用が分からない場合には、入力方法やシステムの見直しを検討した方がよいでしょう。
Q. 基本財産は新基準でなくなるのでしょうか?
A. 基本財産という考え方そのものがなくなるわけではありません。変わるのは、主に貸借対照表での表示方法です。新基準では、預金、投資有価証券、土地、建物など、資産そのものの種類で表示し、そのうちどの資産が基本財産なのか、何の目的で保有しているのかといった情報を注記や財産目録などで説明します。つまり、「何を持っているか」と「何のために持っているか」を分けて示す考え方になります。
Q. 会計ソフトが「新基準対応済み」であれば、それだけで対応は完了ですか?
A. 必ずしもそうとは限りません。活動計算書や貸借対照表を新しい様式で出力できても、その元になる情報が管理できなければ、決算時に手作業で集計しなければならない可能性があります。新基準へのシステム対応では、「新しい帳票が出せるか」だけでなく、「その帳票を作るためのデータを日常的に管理できるか」という視点で確認するとよいでしょう。
おわりに
令和6年公益法人会計基準では、「正味財産増減計算書」が「活動計算書」になり、「正味財産」は「純資産」という表現になります。 費用についても、「何に使ったのか」という費用の種類だけでなく、「どの活動に使ったのか」という情報が重要になります。 従来の指定正味財産から一般正味財産への振替処理は廃止されますが、一般純資産と指定純資産の財源情報そのものが不要になるわけではありません。 基本財産については、資産の種類と保有目的を分けて表示・開示する考え方になります。 使途拘束資産についても、単に法人が使い道を決めている資産ではなく、制度上の控除対象財産として正しく理解することが必要です。 そして、新基準では注記の役割も重要になります。 こうした変更を考えると、新基準への対応で最も大切なのは、財務諸表の名称を覚えることでも、新しい帳票を作ることでもありません。 日常の取引や資産について、必要な情報をどのように管理しておくか、ここが重要です。 決算になって一年分の仕訳を見直し、「これは何の事業だったのか」「この寄付にはどのような条件があったのか」「この預金は何のために保有しているのか」と調査するのでは、大きな負担になります。 2028年4月1日以後に開始する事業年度からの新基準適用に向けて、まずは、「現在の会計データで何を管理できていて、何が管理できていないのか」を確認してみてはいかがでしょうか。 そこが、新公益法人会計基準への対応のスタート地点です。
株式会社システム・ワークスでは、公益法人・一般法人のお客様を中心に、会計業務周辺のシステム導入、カスタマイズ、業務改善を支援しています。 新公益法人会計基準への対応では、「現在のシステムで必要な情報を管理できるのか」「会計ソフトだけの対応で十分なのか」「予算執行や支払などの周辺システムをどこまで変更する必要があるのか」といった検討も重要になります。 新基準への対応をきっかけに会計業務やシステムの見直しを検討されている場合は、お気軽にご相談ください。
新公益法人会計基準への対応に関するシステムのご相談はこちらから
支払調書・法定調書・謝金システムに強い株式会社システム・ワークスでは、会計パッケージ選定支援、システムコンサルティング、ソフトウェア構築サービス、データセンター運用サービス、ITとビジネスを駆使してお客様のシステムを成功に導くお手伝いをしています。
参考資料・免責事項
本記事は、2026年9月時点で公表されている内閣府「公益法人Information」の「令和6年公益法人会計基準」「公益法人会計基準の運用指針」「公益法人制度についてのよくある質問(FAQ)」および新公益法人会計基準に関する説明資料等をもとに、制度の概要を初心者向けに整理したものです。
本記事は一般的な情報提供を目的としており、個別の法人における具体的な会計処理や制度上の判断を行うものではありません。実際の処理については法人の状況や取引内容によって異なる場合があるため、必要に応じて公認会計士、税理士、行政庁等へご確認ください。